Business
Zo richt je een holding met werkmaatschappij in, met de regels die ertoe doen
In het kort
Je wilt je bedrijf in een holdingstructuur zetten: een holding boven een werk-bv. Hier lees je wanneer dat nuttig is, welke fiscale knoppen er zijn en hoe je het stap voor stap regelt.
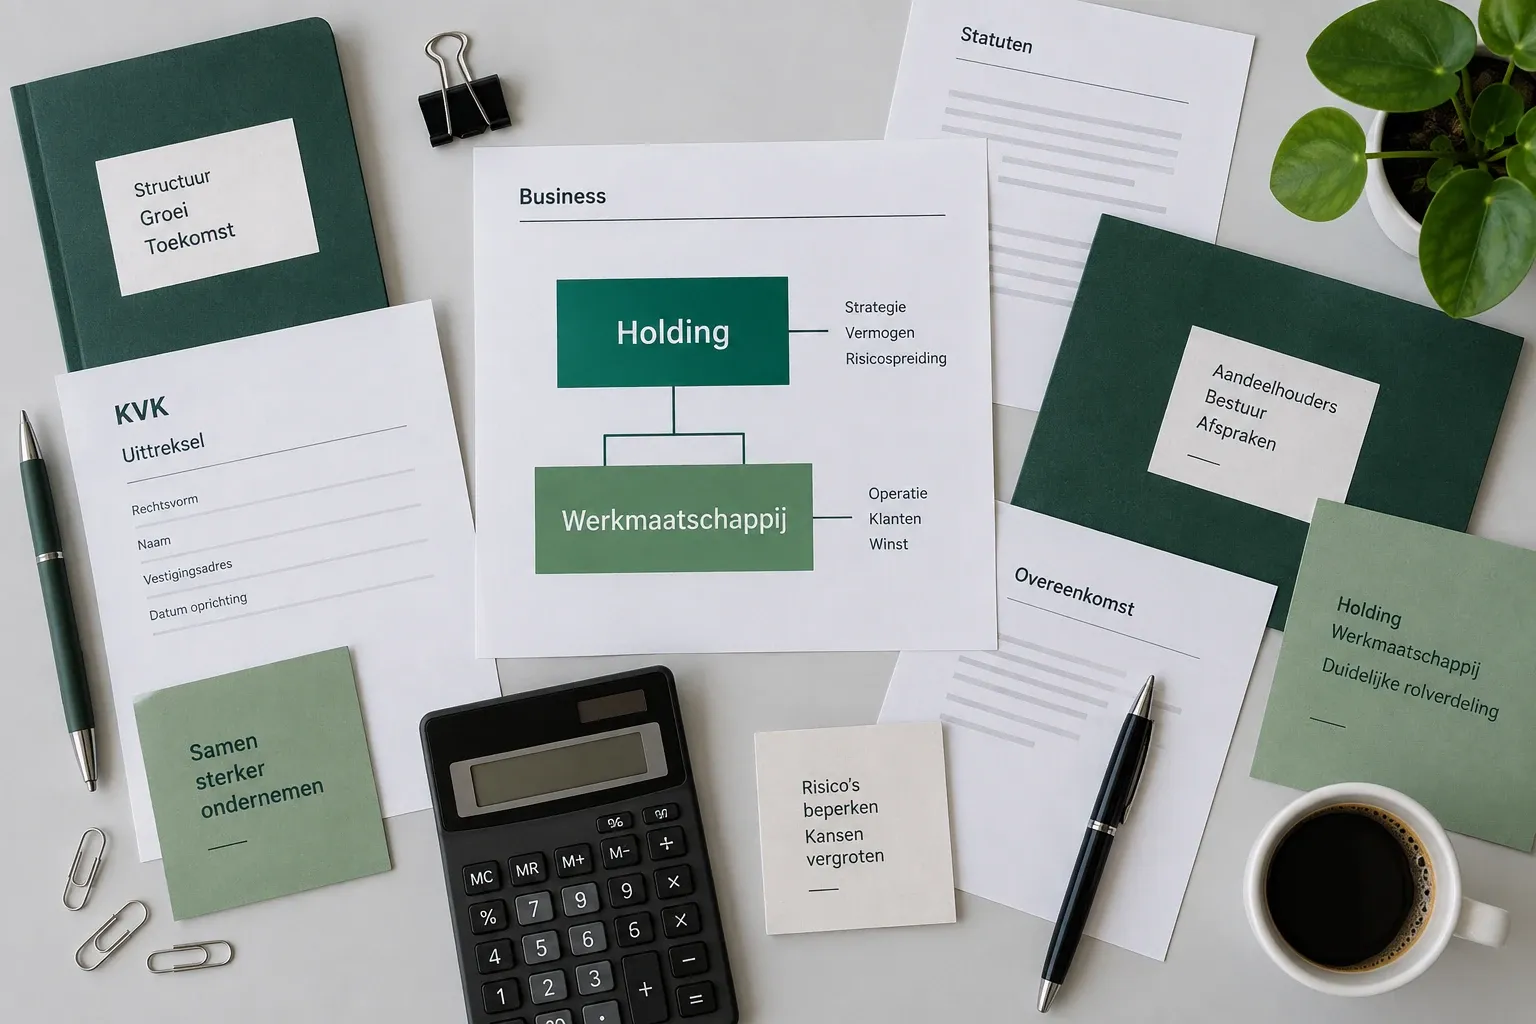
Misschien groei je uit je eenmanszaak of wil je risico’s scheiden tussen vermogen en uitvoering. Een holding met daaronder een werkmaatschappij kan dan logisch zijn. In deze gids lees je wat een holdingstructuur wél en niet oplost, welke fiscale regelingen vaak meespelen en hoe je de oprichting praktisch aanpakt met notaris, KVK en Belastingdienst. Ook krijg je een korte checklist om te toetsen of de structuur doet wat jij beoogt.
Wat lost een holding met werk-bv op?
- Risicoscheiding: je voert de commerciële activiteiten uit in de werkmaatschappij en houdt vermogen (zoals winstreserves, merk of beleggingen) in de holding. Zo beperk je dat bedrijfsrisico’s direct aan je privévermogen knagen, al blijft bestuurdersaansprakelijkheid bestaan bij bijvoorbeeld onbehoorlijk bestuur, aldus KVK’s uitleg over de holding-bv. Zie de praktijkbeschrijving op de holding-bv uitgelegd.
- Voorbereiden op samenwerking of verkoop: je kunt aandelen van de werk-bv per persoon via ieders eigen holding houden. Managementafspraken (managementfee) leg je vast tussen holding en werk-bv, schrijft KVK in dezelfde toelichting.
- Fiscaal: dividend en verkoopresultaten uit een deelneming kunnen bij de holding onder voorwaarden buiten de Vpb-grondslag vallen via de deelnemingsvrijstelling, zodat dubbele heffing wordt voorkomen, volgens de Belastingdienst op deelnemingsvrijstelling.
Let op: een holdingstructuur is duurder en bewerkelijker dan één bv (twee rechtspersonen = twee administraties en jaarrekeningen), benadrukt Ondernemersplein.
Wanneer past deze structuur bij je plannen?
Kijk naar deze criteria:
- Risicoprofiel: ligt het operationele risico duidelijk bij de werk-bv (contracten, personeel, aansprakelijkheden) en wil je winstreserves scheiden in de holding?
- Fiscale doelen: verwacht je dividendstromen of een mogelijke verkoop van (een deel van) de werk-bv, zodat de deelnemingsvrijstelling in de holding relevant is (voorwaarden: onder meer kwalificerende deelneming; zie de Belastingdienst over de deelnemingsvrijstelling)?
- Cashflows: kan de werk-bv een zakelijke managementvergoeding betalen aan de holding (voor jouw werkzaamheden en eventuele kosten in de holding), zoals KVK beschrijft op de holding-bv uitgelegd?
- Toekomstige structuur: wil je meerdere activiteiten of bv’s clusteren en mogelijk intern resultaten verrekenen met een fiscale eenheid voor de vennootschapsbelasting (alleen op verzoek en bij voldoen aan samenhangseisen), zie fiscale eenheid Vpb.
Is één bv, een holdingstructuur of een fiscale eenheid slimmer?
- Eén bv: eenvoudig en goedkoop in oprichting en administratie. Nadeel: geen scheiding tussen uitvoeringsrisico en opgebouwde reserves binnen dezelfde bv.
- Holding + werk-bv: meer bescherming van opgebouwde waarde (in de holding) tegenover risico’s in de werk-bv, met extra kosten en beheerlast. Voordeel bij dividend/verkoop via de deelnemingsvrijstelling. Nadelen en opzet worden duidelijk uitgelegd door KVK op de holding-bv uitgelegd.
- Fiscale eenheid Vpb (optioneel, na oprichting): winst en verlies van moeder en dochter(s) worden samengenomen voor de vennootschapsbelasting; je vraagt dit aan en moet aan voorwaarden voldoen (o.a. bezit- en vestigingseisen), staat op Belastingdienst: fiscale eenheid Vpb. Let op: een fiscale eenheid is niet hetzelfde als een holdingstructuur; je kunt een holding hebben zonder fiscale eenheid en omgekeerd.
Holding met werkmaatschappij oprichten: het praktische stappenplan
- Kies de structuur en namen
- Bepaal of je start met alleen een holding (tijdelijk “leeg”) en daarna de werk-bv opricht, of beide tegelijk. Veel ondernemers zetten eerst de holding neer en daarna de werkmaatschappij eronder, aldus Ondernemersplein.
- Naar de notaris voor oprichting en statuten
- Een bv oprichten kan uitsluitend via de notaris, die de oprichtingsakte en statuten opstelt en de bv(’s) inschrijft in het Handelsregister. Dit geldt voor zowel je holding als je werk-bv, bevestigt KVK op de bv-wegwijzer en op de holding-bv uitgelegd.
- Aandelen en bestuur vastleggen
- Leg vast dat de holding 100% (of jouw gewenste percentage) van de aandelen in de werk-bv houdt. De notaris verzorgt de inschrijving van bestuurders in het Handelsregister, zie KVK’s pagina de besloten vennootschap.
- UBO-opgave doen
- Bij de oprichting moeten de uiteindelijk belanghebbenden (UBO’s) bij KVK worden opgegeven; zonder UBO-opgave kan KVK de bv niet inschrijven. KVK beschrijft de UBO-vereisten en documenten op welke gegevens en documenten heb je nodig. In de praktijk verzorgt de notaris de aanlevering, aldus KVK’s uitleg over de holding-bv.
- Fiscale registratie en afspraken tussen holding en werk-bv
- Na inschrijving ontvang je de fiscale correspondentie van de Belastingdienst per bv. Richt een zakelijke managementovereenkomst in waarin de werkzaamheden en managementvergoeding van de holding richting werk-bv staan. KVK noemt deze managementvergoeding expliciet in de holding-bv uitgelegd.
- Overweeg of je (nu of later) voldoet aan de voorwaarden om een fiscale eenheid voor de vennootschapsbelasting te vormen en vraag die desgewenst aan. Voorwaarden en gevolgen staan op Belastingdienst: fiscale eenheid Vpb.
- Loon en uitkeringen als dga regelen
- Ben je directeur-grootaandeelhouder (dga), dan geldt de gebruikelijkloonregeling: jouw bv moet een ‘gebruikelijk loon’ inhouden en afdragen volgens de criteria van de Belastingdienst. Uitleg staat onder ‘Loon en aanmerkelijk belang’ op Belastingdienst: loon en aanmerkelijk belang. Dividenduitkeringen vanuit de werk-bv naar de holding beoordeel je voor de Vpb met de deelnemingsvrijstelling.
Checklist: doet je structuur wat jij wilt?
- Is de eigendomsverhouding helder vastgelegd (aandelen van de werk-bv in de holding) en klopt het aandeelhoudersregister?
- Zijn UBO’s opgegeven en is de inschrijving bij KVK afgerond? Zie de documentatie-eisen van KVK bij de UBO-opgave.
- Staat de managementovereenkomst tussen holding en werk-bv op papier, inclusief vergoeding, taken en aansprakelijkheid?
- Is het dga-loon ingericht volgens de Belastingdienstregels en sluit het aan bij jouw rol en omzetpotentieel? Zie Belastingdienst: loon en aanmerkelijk belang.
- Heb je bekeken of een fiscale eenheid Vpb voordeel of nadeel geeft bij jouw winstverdeling en verliezen? Zie Belastingdienst: fiscale eenheid Vpb.
Verder lezen binnen Fietsconsult
- Als je door de groei van je organisatie verder moet professionaliseren, helpt dit overzicht van wat er komt kijken als je bedrijf groeit.