Ondernemen
Kiezen tussen bv en eenmanszaak: aansprakelijkheid, belasting en stappen
In het kort
Twijfel je tussen een eenmanszaak en een bv? Hier vind je de praktische criteria, de actuele bedragen voor 2026 en een werkvolgorde om zeker te kiezen.
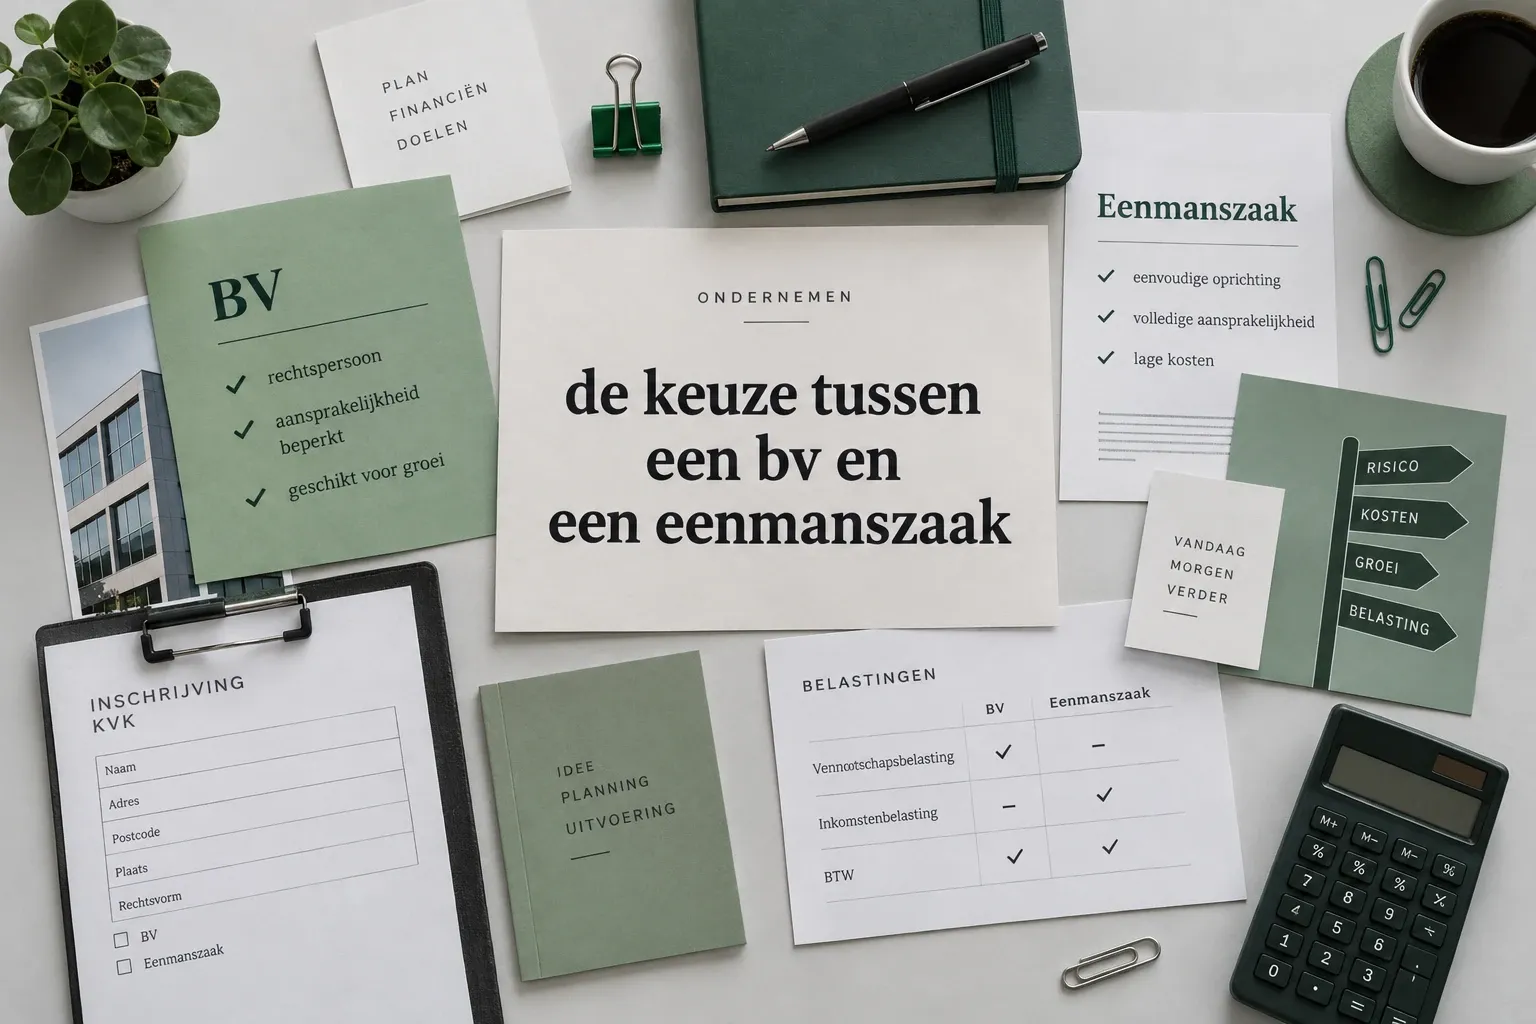
Als starter of zzp’er wil je snel beginnen, maar de rechtsvorm bepaalt wél je privérisico, hoeveel belasting je betaalt en hoeveel administratie je krijgt. In dit stuk zet je de belangrijkste verschillen tussen eenmanszaak en bv naast elkaar, met de actuele regels voor 2026. Je krijgt ook een korte beslisroute met checks, zodat je keuze past bij je winst, risico’s en plannen voor groei.
Waar let je eerst op?
- Privérisico: bij een eenmanszaak ben je privé aansprakelijk voor zakelijke schulden; bij een bv is in principe de bv zelf aansprakelijk, met uitzonderingen bij bijvoorbeeld onbehoorlijk bestuur of persoonlijke borgstellingen. Dit onderscheid staat uitgelegd bij de Belastingdienst en KVK. Zie de toelichting over aansprakelijkheid per rechtsvorm bij de Belastingdienst en de bv‑uitleg van KVK (rechtsvorm en gevolgen, en bv: minder privé‑risico). (belastingdienst.nl)
- Belastingstructuur: de eenmanszaak betaalt inkomstenbelasting (box 1) over de winst, met ondernemersaftrekken; de bv betaalt vennootschapsbelasting (vpb) over de winst en jij als dga betaalt loonheffing over je salaris en box‑2 over dividend/aanmerkelijk belang. De actuele vpb‑tarieven staan bij de Belastingdienst: 19% tot en met €200.000 en 25,8% daarboven. (vpb‑tarieven 2026).
- Inkomen en aftrekken: voor de eenmanszaak is de zelfstandigenaftrek in 2026 €1.200 (urencriterium en ondernemerschap gelden), naast de mkb‑winstvrijstelling. Dit staat op het Ondernemersplein van RVO (zelfstandigenaftrek 2026).
- Loondrempel in de bv: werk je in je eigen bv en heb je een aanmerkelijk belang, dan geldt de gebruikelijkloonregeling. Het minimumbedrag is in 2026 €58.000, of het hogere bedrag dat volgt uit de vergelijkingsregels. Dit staat bij de Belastingdienst (gebruikelijk loon 2026).
Hoe verschillen belasting en geldstromen per rechtsvorm?
Eenmanszaak
- Winst valt in box 1. Je past ondernemersaftrek toe (zoals zelfstandigenaftrek van €1.200 in 2026 bij urencriterium) en daarna de mkb‑winstvrijstelling. Bron: RVO/Ondernemersplein.
- Je betaalt geen loon aan jezelf; er is dus geen verplicht gebruikelijk loon.
- Privérisico is volledig: zakelijke schuldeisers kunnen zich verhalen op je privévermogen. Zie de Belastingdienst‑uitleg over rechtsvormen.
Bv
- De bv betaalt vpb: 19% tot en met €200.000 en 25,8% boven €200.000 (2026). Daarna kun je winst uitkeren als dividend..
- Als dga betaal je jezelf loon uit: in 2026 minimaal €58.000 of wat in vergelijkbare functies gebruikelijk is; afwijking kan met onderbouwing..
- Keer je dividend uit, dan betaal je in box 2 in 2026 24,5% tot €68.843 en 31% daarboven. Zie Belastingdienst (aanmerkelijk belang: tarieven 2026). (belastingdienst.nl)
- Privéaansprakelijkheid is beperkt, maar uitzonderingen gelden (bv i.o., onbehoorlijk bestuur, borgstellingen). Zie KVK over de bv en aansprakelijkheid.
Welke keuze past bij jouw situatie?
- Lage tot middelhoge winst, beperkt risico, eenvoudig starten: vaak is de eenmanszaak passend door minder vaste lasten en ondernemersaftrek. Onderbouw met je eigen cijfers en de actuele aftrekbedragen. Bron: RVO over zelfstandigenaftrek..
- Hogere en stabiele winst, behoefte aan risicoscheiding of investeerders: een bv kan dan passen, maar reken altijd het verplichte dga‑loon en box‑2‑heffing mee naast de vpb. Zie Belastingdienst voor vpb en box 2. (vpb‑tarieven, box‑2‑tarieven 2026).
- Persoonlijk risico hoog (bijvoorbeeld grote contracten, aansprakelijkheidsrisico): kijk naar een bv, goede verzekeringen en voorwaarden. KVK legt de uitzonderingen op beperkte aansprakelijkheid uit..
Wat zijn de stappen als je wilt vergelijken?
- Schets je scenario’s voor 2026: verwachte omzet, kosten en winst. Neem mee of je personeel wilt aannemen.
- Reken twee varianten door:
- Eenmanszaak: pas zelfstandigenaftrek (2026: €1.200) en mkb‑winstvrijstelling toe. Bron: RVO/Ondernemersplein..
- Bv: trek eerst het gebruikelijk loon (minstens €58.000 in 2026) af van de omzet als loonkosten, bereken vpb over de bv‑winst en reken daarna met box‑2 als je dividend wilt uitkeren. Bron: Belastingdienst. (gebruikelijk loon, vpb‑tarieven, box‑2‑tarieven).
- Weeg juridische punten: wil je investeerders of aandelen verdelen, dan is een bv praktischer. Oprichten gaat via de notaris. Zie KVK voor de oprichting..
- Begin je net? Lees eerst de basis over starten, inschrijven en je eerste aangiften bij onze gids een eigen bedrijf starten.
Hoe zet je de keuze om in actie?
- Starten als eenmanszaak: schrijf je in bij KVK en regel je belastingzaken. Onze uitleg over een eenmanszaak starten helpt je met de volgorde.
- Starten als bv: maak via de notaris de oprichtingsakte, registreer de UBO’s, laat de notaris inschrijven bij KVK en richt je loonadministratie in voor het dga‑loon. KVK beschrijft deze stappen..
Check aan het eind: klopt je keuze voor 2026?
- Past de rechtsvorm bij je risico? Bij hoge aansprakelijkheidsrisico’s is een bv vaak logischer, maar let op uitzonderingen zoals onbehoorlijk bestuur en borgstellingen. Zie KVK..
- Heb je met de juiste tarieven gerekend? Controleer vpb‑tarieven en box‑2‑schijven voor 2026 bij de Belastingdienst en de zelfstandigenaftrek bij RVO/Ondernemersplein. (vpb, box 2, zelfstandigenaftrek).
- Is je loon in de bv passend? Check of je aan de gebruikelijkloonregeling voldoet of een lager loon kunt onderbouwen..
Veelgestelde vragen
Wanneer is een bv fiscaal interessant ten opzichte van een eenmanszaak?
Dat hangt af van je winst, je privéaftrekposten en het verplichte dga‑salaris. In 2026 moet een dga minimaal €58.000 loon hebben; dat verlaagt de bv‑winst voor de vennootschapsbelasting. Daarna betaal je eventueel box‑2‑belasting over dividend. Maak dus altijd een doorrekening met je verwachte winst en het dga‑loon op basis van de Belastingdienst‑tarieven.
Ben ik met een bv altijd privé beschermd tegen schulden?
Nee. Een bv is in principe aansprakelijk voor haar eigen schulden, maar bij onbehoorlijk bestuur of privéborgstellingen kun je alsnog persoonlijk aangesproken worden. Bij een bv in oprichting ben je voor gemaakte afspraken ook zelf aansprakelijk. Lees de uitzonderingen goed na en leg afspraken met financiers zorgvuldig vast.
Heeft een eenmanszaak nog ondernemersaftrek in 2026?
Ja, maar lager dan voorheen. De zelfstandigenaftrek is in 2026 €1.200, mits je ondernemer voor de inkomstenbelasting bent en aan het urencriterium voldoet. Daarnaast geldt de mkb‑winstvrijstelling. Deze posten verlaagden eerder je belastingdruk sterk; door afbouw is het voordeel kleiner, dus reken beide varianten door.
Wat betekent het gebruikelijk loon precies voor mij als dga?
Als je in je eigen bv werkt en minimaal 5% aandelen hebt, moet je jezelf in 2026 doorgaans ten minste €58.000 aan loon uitbetalen of het loon dat in een vergelijkbare dienstbetrekking gebruikelijk is, of het loon van de meestverdienende werknemer. Alleen met onderbouwing kun je lager uitkomen. Over dit loon draag je loonheffingen af.
Kan ik later van eenmanszaak naar bv overstappen?
Ja. Veel ondernemers starten als eenmanszaak en stappen later over naar een bv wanneer winst, risico of personeel toenemen. Juridisch en fiscaal kan dat via inbreng in een bv. Laat vooraf doorrekenen wat dit betekent voor overdrachtsmoment, fiscale geruisloosheid en je administratie. Plan de overstap rond je boekjaar.