Business
Zo bereken je als werkgever de echte loonkosten per werknemer
In het kort
Een bruto maandloon vertelt niet het hele verhaal. Als werkgever betaal je ook premies en bijdragen. Met deze gids reken je je loonkosten stap voor stap uit, met directe verwijzingen naar officiële tabellen.
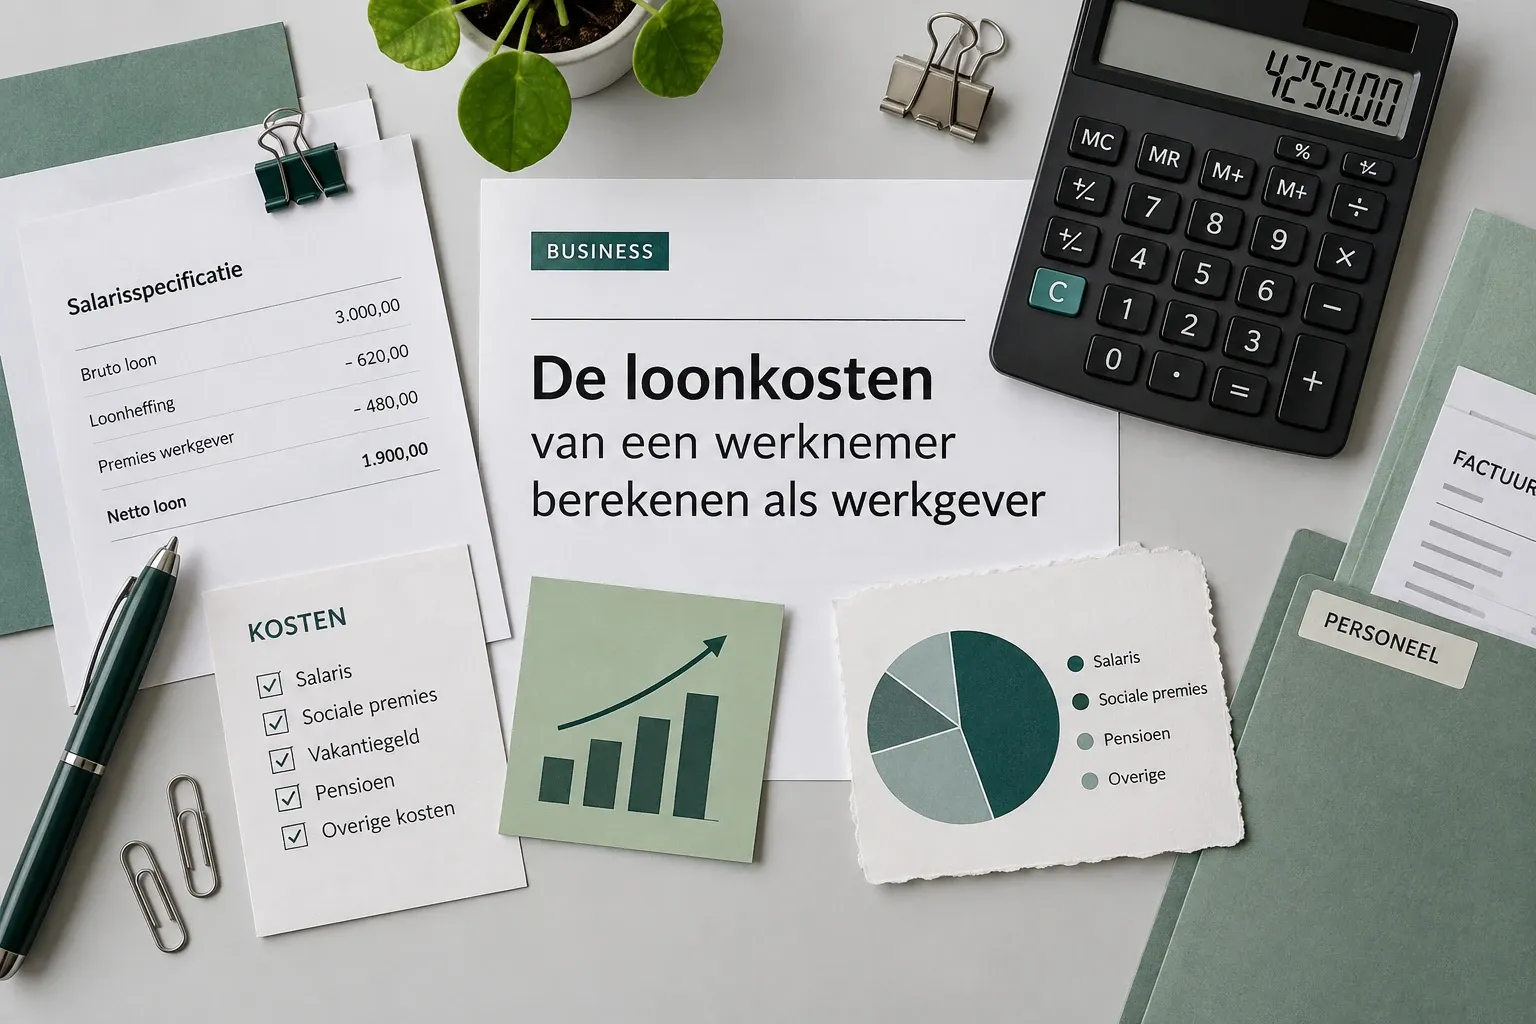
Je wilt iemand in dienst nemen en zoekt een betrouwbare rekensom voor de loonkosten. Het bruto salaris is het vertrekpunt, maar daarbovenop komen vakantiegeld, premies werknemersverzekeringen, de werkgeversheffing Zorgverzekeringswet (Zvw), mogelijk pensioen en vergoedingen binnen de werkkostenregeling (WKR). Hieronder lees je welke posten meetellen, waar je de actuele percentages vindt en hoe je het totaal controleert voordat je tekent.
Welke posten tellen altijd mee in je loonkosten?
- Bruto loon: het afgesproken brutobedrag per maand of uur.
- Vakantiegeld: wettelijk minstens 8% vakantiebijslag over het loon, tenzij een cao anders regelt met minimaal 108% van het minimumloon in totaal, aldus de Rijksoverheid.
- Werkgeversheffing Zvw: percentage dat je als werkgever afdraagt over het loon tot het maximumbijdrage‑inkomen; in 2026 is dit 6,10% en de Belastingdienst publiceert ook het maximumgrondslagbedrag en uitleg met voorbeelden op de pagina Percentages Zvw en in de rubriek Fiscale informatie 2026 over inkomensafhankelijke bijdrage Zvw.
- Premies werknemersverzekeringen: AWf (WW) met laag of hoog tarief en de Aof‑premie, plus Whk (ZW/WGA) gedifferentieerd per werkgever/sector. De Belastingdienst licht de WW‑premiedifferentiatie (lage 2,74% en hoge 7,74% in 2026) toe op deze pagina. De Whk‑systematiek en gemiddelden voor 2026 zijn vastgelegd in het Besluit gedifferentieerde premie Whk 2026, terwijl de sectorpremies en tabellen zijn gebundeld in de Cijferbijlage Loonheffingen 2026.
- Pensioenpremie (indien van toepassing): cao of verplichtstelling kan deelname verplichten; KVK beschrijft wat je als werkgever moet doen onder de nieuwe pensioenwet en hoe je de juiste uitvoerder vindt in dit overzicht en de praktische pagina pensioen voor werknemers.
- Vergoedingen binnen de WKR: uitgaven binnen de vrije ruimte zijn onbelast; boven de grens betaal je 80% eindheffing. De Belastingdienst noemt voor 2026 2,00% vrije ruimte tot en met €400.000 loonsom en 1,18% daarboven op de pagina Werkkostenregeling.
Let op: maxima voor premielonen en Zvw‑grondslagen worden jaarlijks bepaald. De SZW‑regeling voor 2026 zet de grenzen voor premielonen en opslag vast; zie de Regeling premiepercentages en maximumpremieloon 2026.
Waar vind je de actuele percentages en grenzen?
- Eén loket voor werkgevers: de rubriek Personeel & Loon van de Belastingdienst bundelt tabellen, het Handboek Loonheffingen en nieuwsbrieven met cijferbijlagen voor 2026, zie Personeel en loon en de aparte cijferbijlage 2026.
- Whk‑parameters en sectorale premies: naast het besluit in de Staatscourant vind je de methodiek en toelichting bij UWV in de notities over gedifferentieerde premies, zoals de toelichting WGA/ZW 2026 en de premienota 2026.
Welke keuzes beïnvloeden je loonkosten het meest?
- Contractvorm en uren: het AWf‑tarief is lager bij vaste contracten die aan de voorwaarden voldoen en hoger bij flexibele inzet; de Belastingdienst somt de voorwaarden en herzieningsregels op bij de WW‑premiedifferentiatie.
- Branche/sector en grootte: voor Whk en bepaalde WW‑componenten verschillen premies per sector en werkgeversgrootte. UWV en SZW leggen uit hoe indeling en grootteklasse werken en waar de 2026‑percentages vandaan komen in de kaders bij UWV en de Whk‑besluiten.
- Pensioenregeling: wel/geen verplichtstelling en verdeling werkgever/werknemer bepalen je maandelijkse kosten. KVK zet je stappen en scenario’s op een rij in pensioen voor werknemers.
- Vergoedingen en voorzieningen: plan je vergoedingen, arbokosten en mobiliteitsregelingen en toets ze aan de WKR‑vrije ruimte op de WKR‑pagina.
Loonkosten berekenen in 6 stappen
- Bepaal het bruto jaarloon en vakantiegeld
- Reken het afgesproken bruto maandsalaris om naar een jaarbedrag en tel wettelijk 8% vakantiegeld bij het loon op volgens de Rijksoverheid.
- Pas de werkgeversheffing Zvw toe
- Bereken 6,10% over het bijdrage‑inkomen tot het Zvw‑maximum zoals uitgelegd door de Belastingdienst bij de percentages Zvw en het maximumbijdrage‑inkomen.
- Kies het juiste WW‑tarief (AWf)
- Toets of het lage of hoge tarief geldt en bereken de premie over het premieloon; zie de voorwaarden en voorbeelden bij de premiedifferentiatie WW.
- Neem Aof en Whk op
- Verwerk het Aof‑tarief dat voor jouw situatie geldt en tel de Whk‑premie (gedifferentieerd/sectoraal). Raadpleeg de besluittekst en tabellen voor 2026 in het Whk‑besluit en de cijferbijlage loonheffingen. UWV licht de systematiek voor 2026 toe in de toelichting WGA/ZW.
- Tel pensioen en overige vaste kosten
- Als je een pensioenregeling hebt of verplicht bent, neem je de werkgeverspremie mee. KVK beschrijft hoe je dit regelt en of verplichtstelling geldt in pensioen voor werknemers en wat het nieuwe pensioenstelsel betekent.
- Check vergoedingen tegen de WKR
- Som je vergoedingen/voorzieningen op (telefonie, kleding, thuiswerk, kerstpakket) en toets ze aan de WKR‑vrije ruimte, 2,00% tot €400.000 en 1,18% daarboven in 2026, zie de WKR‑uitleg.
Een controle op de uitkomst: doe deze drie checks
- Sluiten je grondslagen aan op de maxima? Controleer of je het juiste maximumbijdrage‑inkomen voor Zvw en het juiste maximumpremieloon voor werknemersverzekeringen hebt gebruikt; de wettelijke grenzen staan jaarlijks in de SZW‑regeling 2026 en in de cijferbijlage loonheffingen.
- Past het AWf‑tarief bij het contract? De Belastingdienst benoemt wanneer je het lage tarief moet herzien en alsnog het hoge tarief geldt; zie de WW‑premiedifferentiatie.
- Is je sector/grootte correct? Voor Whk rekenen kleine werkgevers met sectorpercentages; middelgrote/grote krijgen een beschikking. De methode en 2026‑percentages staan bij UWV in de toelichting.
Tip: scenario’s doorrekenen
KVK geeft praktische handvatten en verwijst naar rekentools om te bepalen of je een werknemer kunt betalen; zie ‘Kan ik mijn eerste werknemer betalen?’.
Wat hoort niet bij de maandelijkse loonkosten, maar wil je wel reserveren?
- Transitievergoeding bij ontslag: wettelijk 1/3 maandsalaris per volledig dienstjaar (pro rata voor delen van een jaar), zoals uitgelegd door de Rijksoverheid en de officiële rekenhulp.
- Onbetaalde verlofregelingen, opleiding en werving: plan deze kosten buiten de loonheffingen om.
Verder lezen binnen Fietsconsult
- Als je hiermee aan de slag wilt en breder kijkt naar personeel, vind je op onze pagina over een bedrijf laten groeien wat er nog meer bij komt kijken.
- Oriënteer je ook op je eerste werknemer aannemen en leg duidelijke betalingstermijnen vast met kennis van de wettelijke betalingstermijn van facturen.
Veelgestelde vragen
Welke premiepercentages gelden in 2026 voor AWf (WW) en de inkomensafhankelijke bijdrage Zvw?
Voor 2026 publiceert de Belastingdienst een lage en hoge AWf‑premie (WW). De lage premie is 2,74% en de hoge 7,74%; welk tarief geldt hangt onder meer af van het contracttype. De werkgeversheffing Zvw is in 2026 6,10% tot het maximumbijdrage‑inkomen. Zie de pagina’s over de WW‑premiedifferentiatie en de Zvw‑percentages bij de Belastingdienst.
Moet ik altijd 8% vakantiegeld rekenen over het loon?
Ja, wettelijk heb je als werknemer recht op minimaal 8% vakantiegeld (vakantiebijslag) over het loon. In een cao kunnen afwijkingen staan, maar dan moet het totale loon minimaal 108% van het minimumloon zijn. De Rijksoverheid legt dit uit en geeft voorbeelden.
Hoe verwerk ik de Werkhervattingskas (Whk) in mijn berekening?
Voor Whk (ZW en WGA) betaal je een gedifferentieerde premie. Kleine werkgevers gebruiken sectorale Whk‑premies; middelgrote en grote krijgen een individueel gedifferentieerd percentage. De gemiddelden en sectorale tabellen voor 2026 zijn vastgelegd in het Besluit gedifferentieerde premie Whk 2026 en in de cijferbijlage bij de Nieuwsbrief Loonheffingen.
Telt pensioen mee in de loonkosten en is dat verplicht?
Pensioenpremie maakt deel uit van je loonkosten wanneer je een regeling aanbiedt of daartoe verplicht bent via cao of verplichtstelling. KVK legt uit hoe je checkt of voor jouw branche een pensioenfonds verplicht is en wat je als werkgever moet regelen onder de nieuwe pensioenwet.
Wat als ik voorzieningen vergoed via de WKR; hoe neem ik dat mee?
Binnen de WKR heb je een jaarlijkse vrije ruimte (2026: 2,00% tot €400.000 loonsom en 1,18% daarboven). Boven de vrije ruimte betaal je 80% eindheffing. Reken je verwachte vergoedingen mee als kostenpost en controleer ze tegen de vrije‑ruimtegrenzen op de WKR‑pagina van de Belastingdienst.